Kâr-Zarar — her şey düşünce ne kalıyor
Net ciro → satılan malın maliyeti → brüt kâr → gider → net kâr.
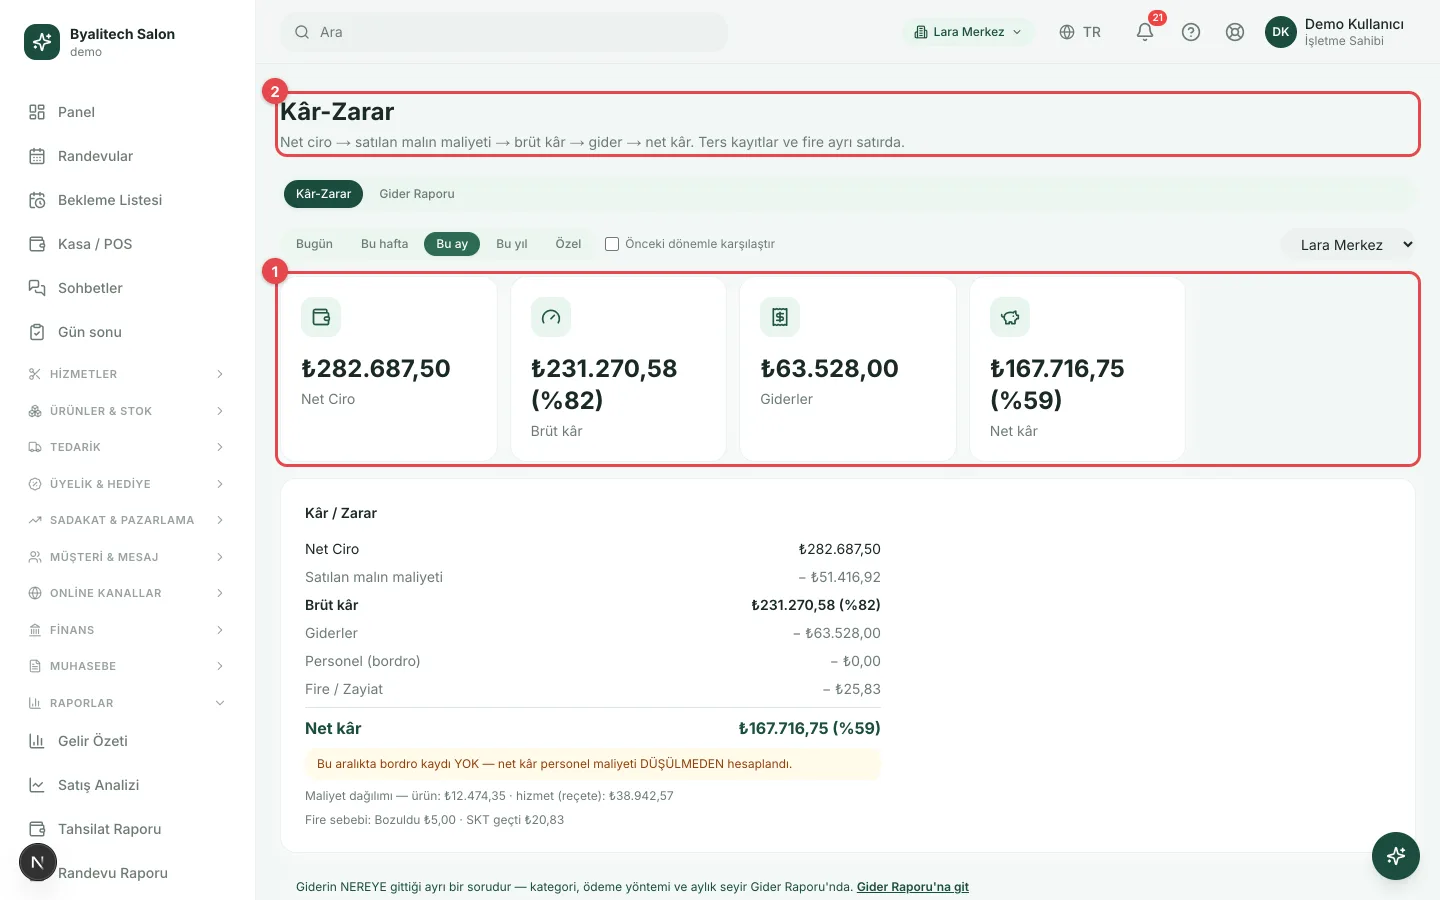
- 1Üst kartlar: net ciro, brüt kâr (yüzdesiyle), gider ve net kâr. Marj yüzdeleri ciroya oranla hesaplanır.
- 2Başlık ve tarih aralığı: seçtiğiniz dönem bütün satırları belirler.
Ciro kazanç değildir. Bu tablo cirodan önce MALİYETİ, sonra GİDERİ düşer ve geriye kalanı gösterir.
Satılan malın maliyeti SATIŞ ANINDAKİ maliyetten okunur, bugünkünden değil: ürün fiyatı sonradan değişse bile geçmiş ayın kârı SABİT kalır. Reçeteli hizmetlerin malzeme maliyeti de buraya girer.
Fire (zayiat) ayrı bir satırdır çünkü satılmamış bir kayıptır. Önceki bir dönemin firesi bu dönemde iptal edilirse ALACAK olarak (+) görünür.
Ters kayıt (iptal/iade) varsa üstte bir uyarı çıkar: düzeltme BUGÜNE yazılır ve o dönemin raporu DEĞİŞMEZ — imzalanmış gün sonu geriye dönük bozulmaz.
Personel maliyeti (bordro: taban maaş + prim) AYRI bir satırdır ve net kârdan DÜŞÜLÜR. Bir salonda en büyük kalem odur; gider satırının içinde kaybolsaydı kira ile maaşı ayırt edemezdiniz. Bordro AYLIK olduğu için hangi ayların sayıldığı tablonun altında yazar — aralık ayın tamamını kapsamıyorsa bu da ayrıca söylenir.
Brüt marj düşüyorsa maliyet tarafına, net marj düşüyorsa gider tarafına bakın — iki ayrı sorudur ve tabloda ayrı satırlarda dururlar.